
 Par Pistis Kayembe
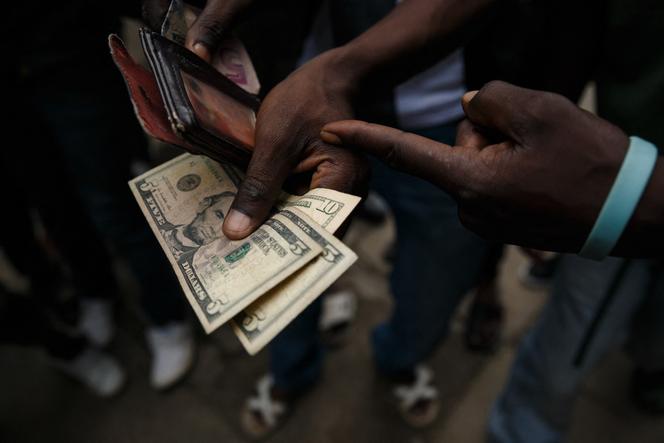
Le 9 avril 2027, les transactions en espèces en dollars américains seront interdites en République démocratique du Congo, selon une échéance confirmée par la Banque centrale du Congo. À moins de sept mois de cette date, le secteur de la microfinance appelle à un accompagnement financier et technique de sa transition numérique, de peur de voir cette réforme, pensée pour renforcer les paiements électroniques et réduire la circulation des devises hors du système formel, produire un effet qu'elle ne visait pas. Elle pourrait exclure du marché les institutions les moins équipées pour la suivre.
Dans leur rapport Catalyser la transition du secteur de la microfinance, publié en août 2026, l'Association nationale des institutions de microfinance, l'Association professionnelle des coopératives d'épargne et de crédit et Innogence Consulting décrivent cette échéance comme l'un des principaux défis réglementaires du secteur. La dématérialisation impose, selon eux, un saut technologique susceptible de pénaliser les acteurs les moins équipés, un constat qui prend tout son sens à mesure que le compte à rebours avance.
Le cœur de cette transformation repose sur le Switch Mosolo, le commutateur monétique national développé sous l'impulsion de la BCC, censé interconnecter banques commerciales, institutions de microfinance, établissements de monnaie électronique et fintechs au sein d'un même écosystème de paiement. Une connexion directe à cette infrastructure suppose cependant des investissements dans des interfaces sécurisées, des équipements cryptographiques et des systèmes capables d'assurer une forte continuité de service, des exigences que plusieurs IMF et COOPEC, encore équipées de systèmes d'information vieillissants ou de processus semi-manuels, pourraient difficilement financer seules.
Pour réduire cette fracture annoncée, un dispositif de mini-switch, conçu par la BCC et ses partenaires avec l'appui de la Banque mondiale, doit servir d'intermédiaire entre les petites institutions et le commutateur national. Le projet prévoit également un core banking centralisé et mutualisé, ainsi que le déploiement de 10 000 terminaux de paiement électronique au profit des IMF et COOPEC. Sur le papier, cette architecture pourrait éviter que chaque institution ne doive développer seule l'ensemble de l'infrastructure nécessaire.
Un calendrier qui inquiète autant que la fracture qu'il devait résoudre
C'est précisément sur le terrain du calendrier que ce dispositif de secours suscite une interrogation supplémentaire. La phase pilote du projet core banking centralisé et mutualisé doit encore s'étendre sur neuf à dix mois, une durée qui, ajoutée au temps nécessaire à son déploiement effectif auprès des petites institutions, laisse une marge de manœuvre resserrée avant l'échéance du 9 avril 2027. Le dispositif censé éviter la fracture pourrait ainsi n'être pleinement opérationnel qu'après que celle-ci se soit déjà installée.
Cette tension se lit d'autant plus nettement que les grandes institutions du secteur n'ont pas attendu ce mini-switch pour avancer. FINCA RDC exploite déjà l'application Click by FINCA et un réseau de 1 714 agents bancaires, et se présente comme la première IMF congolaise à avoir participé à la phase pilote d'intégration au Switch monétique national avec la carte Mosolo. Baobab propose My Baobab et s'appuie sur 100 agents Baobab Cash, tandis que SMICO combine SMICO Mobile, SMICO Web, un service USSD et 124 agents SMICO Cash. Ces institutions abordent l'échéance de 2027 avec une avance que les plus petites structures, encore dépourvues de ces outils, pourraient difficilement rattraper dans le même délai.
Au-delà de la seule question technique, cette transition pose un enjeu tarifaire que l'ANIMF et l'APROCEC ont choisi de nommer explicitement. Les deux organisations réclament un pacte tarifaire digital associant la BCC et les opérateurs, prévoyant un plafonnement temporaire des frais de cash-in et cash-out, la gratuité de l'interconnexion entre établissements de monnaie électronique et IMF pendant 24 mois, ainsi que des exonérations fiscales sur les petites transactions numériques. L'objectif affiché est d'éviter que le coût technique de l'interopérabilité ne soit répercuté sur les utilisateurs eux-mêmes.
Ce risque tarifaire touche directement la promesse d'inclusion que porte cette réforme. Si déposer, transférer ou retirer de l'argent devient sensiblement plus coûteux que l'usage des espèces, la numérisation pourrait pénaliser précisément les clients à faibles revenus qu'elle est censée intégrer davantage au système financier, ceux-là mêmes pour qui la microfinance constitue souvent l'un des seuls points d'accès à un service financier formel.
Cet enjeu dépasse le seul secteur de la microfinance. La RDC vise un taux national d'inclusion financière de 65 % en 2028, contre 38,5 % en 2022, un objectif dans lequel la digitalisation est présentée comme un levier de réduction des coûts de distribution et d'accès aux populations éloignées des agences physiques. Sa réussite dépendra toutefois de la capacité des institutions de proximité, précisément celles les plus fragilisées par le calendrier actuel, à suivre le mouvement plutôt qu'à en être exclues.
À l'approche du 9 avril 2027, la question posée par cette transition n'est donc plus seulement de savoir si la RDC parviendra à digitaliser ses paiements dans les délais. Elle consiste à déterminer si le dispositif censé accompagner les institutions les moins capitalisées atteindra son plein régime avant que le compte à rebours ne les rattrape, ou si la microfinance congolaise entrera dans l'ère post-cash avec une fracture entre ses acteurs déjà consommée.



