
 Par Pistis Kayembe
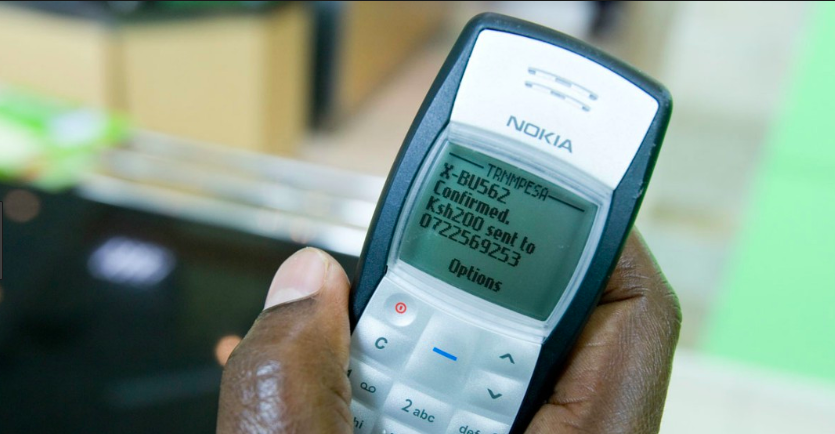
Le Kenya a été le berceau du mobile money moderne avec le lancement, en 2007, de M-Pesa, un système de transfert d'argent par téléphone portable qui a transformé l'économie du pays et inspiré le reste de la planète. Depuis, le succès fulgurant du système a progressivement attiré l'attention des pouvoirs publics comme source potentielle de recettes fiscales et poussé d'autres acteurs du secteur financier à se réinventer pour rattraper leur retard dans le domaine des paiements mobiles et des services financiers numériques. Un rapport publié cette semaine par la Banque centrale kényane vient pourtant contredire l'image d'un secteur en croissance continue.
Selon le « Bank Supervision Annual Report 2025 », le nombre mensuel de transactions de mobile money est passé de 309,3 millions en 2024 à 217,6 millions en 2025, une baisse de 30 %. Leur valeur mensuelle a reculé plus modestement, de 4 %, pour s'établir à 722,5 milliards de shillings kényans, soit environ 5,58 milliards de dollars, contre 753,5 milliards de shillings l'année précédente. Le secteur du mobile money semble ainsi traiter, en 2025, presque un tiers de transactions en moins qu'un an plus tôt.
Ce repli surprend d'autant plus qu'il survient dans un contexte où tous les indicateurs d'infrastructure progressent. Le nombre d'abonnés aux réseaux de téléphonie mobile est passé de 71,4 millions en décembre 2024 à 78,4 millions un an plus tard, soit une hausse de 10 %. Le réseau d'agents de mobile money actifs a bondi de 24 %, passant de 381 116 à 473 536 agents, tandis que le nombre d'abonnements aux services de mobile money progressait de 22 %, de 42,3 à 51,4 millions. Le système grandit sur tous les plans, sauf sur celui qui mesure son activité réelle.
Un pays qui avait inspiré la planète entière en sautant l'étape de la bancarisation traditionnelle pour passer directement aux services financiers numériques peut difficilement expliquer ce recul par un simple essoufflement du marché. Son réseau physique et ses abonnés continuent de s'étendre, alors même que l'usage effectif du service faiblit.
Une partie de la réponse tient à la manière dont les Kényans utilisent désormais ces services. Le rapport souligne que les utilisateurs réduisent fortement les petits paiements et transferts au quotidien, tout en effectuant de plus en plus des transactions d'un montant élevé. Les volumes chutent donc beaucoup plus vite que la valeur globale des fonds transférés, ce qui signifie mécaniquement que le montant moyen par transaction a augmenté sur l'année écoulée. Le mobile money kényan ne s'effondre pas nécessairement, il semble changer de nature, en se recentrant sur des usages de plus grande valeur plutôt que sur les micropaiements qui avaient fait sa réputation.
Une fiscalité qui pousse les plus modestes vers le cash
Ce recentrage ne relève pas uniquement d'un choix spontané des usagers. Le ralentissement intervient dans un contexte de hausse de la fiscalité appliquée aux transactions, le droit d'accise sur les frais facturés par les opérateurs étant passé de 10 % à 12 % en 2018, puis à 15 % en 2023. Cette fiscalité peut peser davantage sur les ménages à faibles revenus et contribuer à réduire l'intérêt de certains petits transferts numériques ou à favoriser le recours au cash. Un système pensé pour capter la valeur d'un secteur en pleine expansion touche ainsi, en partie, les usagers modestes que le mobile money avait précisément permis de bancariser.
La troisième explication tient à la diversification progressive des canaux de paiement numériques. La baisse de régime reflète l'utilisation croissante de canaux alternatifs, dont les paiements marchands et les plateformes bancaires mobiles. À mesure que davantage d'options deviennent disponibles, particuliers et entreprises peuvent traiter leurs transactions directement via ces canaux, sans dépendre aussi lourdement des agents pour les dépôts et retraits d'argent liquide.
Le secteur financier kényan que le mobile money a lui-même façonné commence donc à s'émanciper de ses premiers usages. Les rivaux historiques du système, banques et opérateurs financiers, se sont réinventés pour rattraper leur retard, et cette adaptation semble aujourd'hui porter ses fruits, au moins partiellement, aux dépens des volumes traités par M-Pesa et les autres services de mobile money.
Le réseau d'agents, dont l'expansion continue de 24 % contraste avec la baisse des transactions, illustre bien cette tension. Des centaines de milliers d'agents supplémentaires opèrent désormais dans un système qui leur promet, chacun, une part de plus en plus réduite d'une activité en recul, une équation économique dont la soutenabilité à long terme reste à démontrer.
Le mobile money conserve malgré tout un rôle central dans l'activité économique quotidienne, en particulier dans les zones rurales et mal desservies, là où les canaux alternatifs peinent encore à s'implanter. Mais le Kenya de 2025 raconte une histoire plus nuancée que celle du miracle M-Pesa des origines, celle d'un pionnier dont le succès a fini par enfanter les concurrents qui lui prennent aujourd'hui, morceau par morceau, une part de son propre terrain.



