
 Par Pistis Kayembe
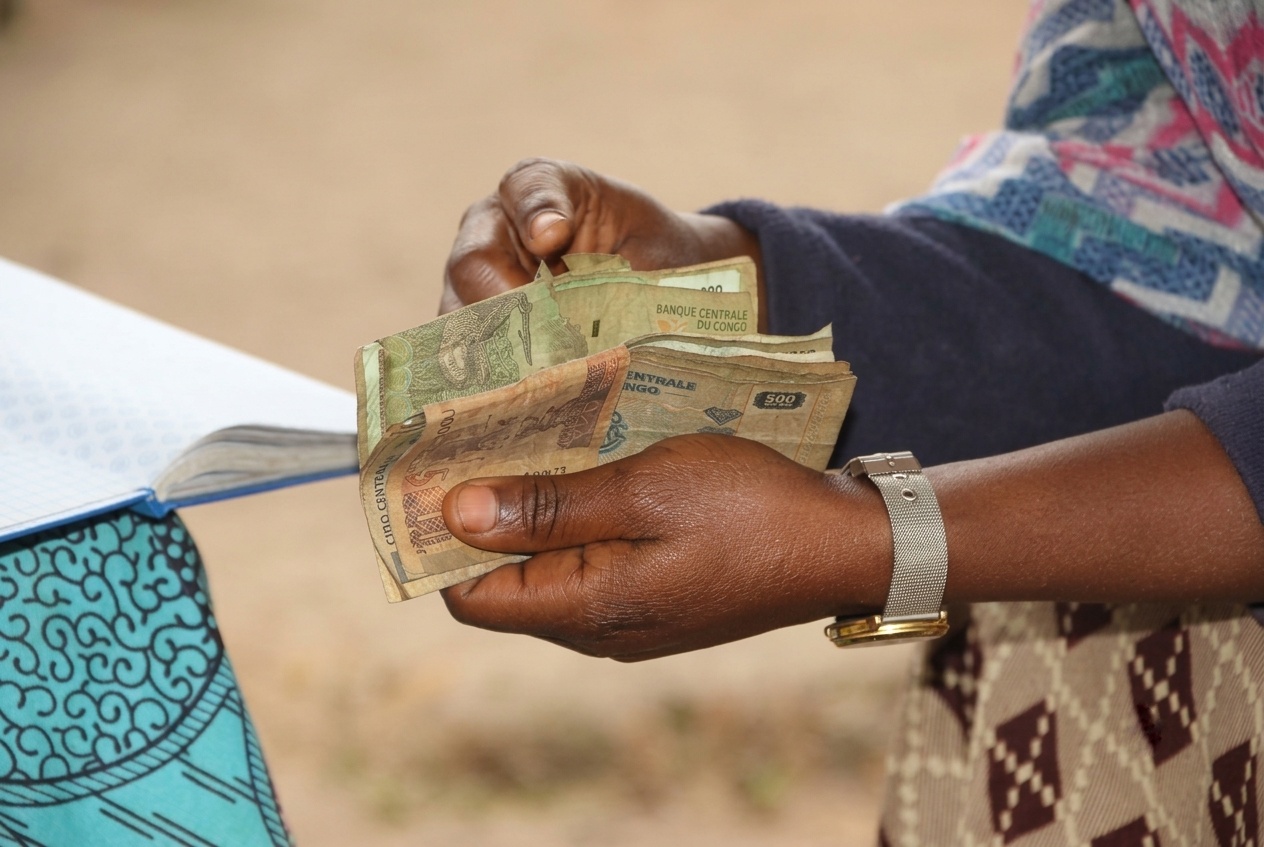
Le franc congolais s'échangeait ce 12 septembre à 2 266,93 CDF pour un dollar, un niveau pratiquement identique à celui observé un mois plus tôt. La variation quotidienne, 0,07 %, est économiquement marginale, et le taux officiel évolue depuis plusieurs semaines dans une bande étroite autour de 2 260 CDF, tandis que l'inflation annuelle reste contenue à 3,385 %. Présentée seule, cette photographie ressemble à une réussite de stabilisation monétaire. Un chiffre publié le même jour raconte pourtant une histoire plus nuancée, celle d'un recul des réserves internationales, qui interroge la solidité réelle de cet équilibre.
Le premier pilier apparent de cette stabilité est la politique monétaire de la Banque centrale du Congo. Son comité a abaissé le taux directeur de 15 % à 13,5 % en avril, puis de 13,5 % à 12,5 % en juillet, une trajectoire de desserrement progressif. Mais avec une inflation annuelle de 3,385 %, l'écart entre le taux directeur nominal et l'inflation dépasse encore 9 points de pourcentage. Autrement dit, la politique monétaire reste restrictive malgré les baisses déjà engagées, ce qui relativise l'idée d'un franc stabilisé par un pilotage fin plutôt que par un simple frein maintenu à un niveau élevé.
La gestion de la liquidité bancaire confirme cette vigilance permanente. Au 9 septembre, l'encours des Bons BCC atteignait 2 403,75 milliards CDF, contre 2 330,25 milliards une semaine plus tôt, tandis que les avoirs des banques en compte courant progressaient à 3 897,61 milliards CDF. Ces instruments, précisément conçus pour absorber l'excès de liquidité, montrent que la Banque centrale continue d'intervenir activement plutôt que de laisser le système s'ajuster seul.
C'est pourtant ailleurs que se situe le signal le plus révélateur de la dépêche. Les réserves internationales brutes de la BCC sont revenues de 9,20 milliards de dollars en juillet à 8,94 milliards en août, une baisse de 2,9 %, tandis que les réserves nettes reculaient de 7,80 à 7,53 milliards de dollars, soit 3,4 % de moins. Ce mouvement ne signifie pas que le franc entre sous pression, mais il rappelle que le coussin de devises censé absorber les chocs sur les importations ou la demande domestique de dollars s'est amenuisé sur un seul mois, précisément au moment où le taux de change donnait toutes les apparences de la stabilité.
Une stabilité construite sur une économie encore massivement dollarisée
Le chiffre le plus structurant de cette analyse n'est ni le taux de change ni le taux directeur, c'est la part des dépôts bancaires libellés en devises étrangères. Selon les données de la BCC, 41 234 milliards CDF de dépôts sur un total de 46 583 milliards sont en monnaies étrangères, soit environ 88,5 % des dépôts bancaires, d'après les calculs de notre rédaction. Les dépôts en monnaie nationale n'en représentent qu'environ 11,5 %.
Un franc stable dans un système où l'épargne, les contrats et une large partie des transactions importantes restent majoritairement libellés en dollars n'a pas la même portée qu'un franc stable dans une économie qui lui accorde sa confiance. La crédibilité de la monnaie nationale ne se mesure donc pas uniquement à l'immobilité d'un cours quotidien, elle se mesurera à la progression, encore à venir, des dépôts, du crédit et de la facturation en monnaie nationale.
Les agrégats monétaires n'affichent pour l'instant aucune accélération inquiétante. En août, la masse monétaire M2 a progressé de 1,08 % sur un mois, à 51 794,5 milliards CDF, le crédit au secteur privé de 0,8 %, et la base monétaire de 2,44 %. Ces évolutions modérées expliquent en partie pourquoi le taux de change reste calme, mais elles n'effacent pas la question posée par le recul simultané des réserves, celle de savoir combien de temps une liquidité maîtrisée peut compenser un amortisseur extérieur qui s'amenuise.
La Banque centrale conserve, sur le papier, une marge pour poursuivre la baisse de son taux directeur si l'inflation demeure contenue. Mais cette marge ne peut s'apprécier au seul regard du chiffre de 3,385 %. Une réduction trop rapide des taux, combinée à une liquidité qui continuerait de s'étendre et à des réserves qui prolongeraient leur recul, pourrait modifier les anticipations de change bien plus vite que ne le suggère la stabilité actuelle. Le chiffre important n'est donc pas seulement 2 266,93 CDF. La vraie question est de savoir si un franc immobile depuis plusieurs semaines peut rester stable pendant que son amortisseur extérieur continue de se réduire.



